O preço do gás na Europa chegou a 88,46 euros por MWh em 16 de outubro, acumulando alta mensal de 15,85%. Interrupções no fornecimento internacional e reservas europeias abaixo do habitual aumentam a pressão sobre a indústria e o mercado de energia antes do inverno.
O preço do gás natural europeu voltou a níveis que não eram vistos desde o fim de 2022, em meio à crescente preocupação com a segurança do abastecimento de energia. Em 16 de outubro de 2026, a referência europeia acompanhada pela Trading Economics chegou a 88,46 euros por megawatt-hora (MWh), com alta diária de 2,34%, avanço de 15,85% no último mês e aumento de aproximadamente 178% em relação ao mesmo período do ano anterior.
A alta ocorre enquanto a Europa se aproxima do inverno no Hemisfério Norte com reservas de gás abaixo do habitual, em um cenário internacional afetado pelas interrupções nos fluxos de gás natural liquefeito (GNL) do Oriente Médio e pelas restrições ao transporte de energia pelo estreito de Ormuz.
A cotação corresponde a uma referência financeira ligada ao mercado atacadista europeu, e não ao preço pago diretamente pelas famílias. Contratos de fornecimento, impostos e tarifas de distribuição determinam os preços finais, embora as variações no mercado atacadista possam ser repassadas posteriormente aos consumidores e à indústria.
Gás europeu atinge maior nível desde dezembro de 2022
O mercado europeu de gás natural registra uma escalada que lembra os episódios de alta volatilidade após a invasão russa da Ucrânia, em 2022, quando as restrições ao fornecimento russo provocaram uma crise de preços no continente.
A referência TTF, negociada nos Países Baixos e usada como principal indicador do mercado europeu, voltou a se aproximar de 90 euros por MWh durante as negociações de outubro.
Os contratos futuros de TTF com entrega em novembro fecharam em torno de 87,55 euros por MWh em 16 de outubro, enquanto, ao longo do pregão, chegaram a superar 89 euros. O valor de 88,46 euros corresponde especificamente à referência baseada em contratos por diferença publicada pela Trading Economics e, portanto, não deve ser confundido com o fechamento oficial dos contratos futuros.
Embora os valores atuais sejam elevados em comparação com os registrados durante boa parte de 2025, ainda estão consideravelmente abaixo dos picos extremos observados durante a crise energética de 2022, quando algumas referências chegaram a superar 300 euros por MWh.
A preocupação atual não está apenas no preço alcançado, mas também nas condições que podem mantê-lo elevado nos próximos meses: menor disponibilidade de GNL, concorrência internacional pelas cargas e baixos níveis de armazenamento.
Reservas de gás europeias estão muito abaixo dos níveis habituais
Um dos principais fatores que explicam a preocupação do mercado é o menor volume de gás acumulado nos depósitos subterrâneos europeus.
Os registros da Gas Infrastructure Europe mostram que, em 16 de outubro de 2026, os estoques de gás da União Europeia estavam com 74,22% da capacidade ocupada, com aproximadamente 840,8 terawatts-hora (TWh) disponíveis.
A situação varia bastante entre os países. A Alemanha registrava nível de armazenamento de 60,62%, enquanto os Países Baixos chegavam a 63,96%. Em contrapartida, a Itália mantinha suas reservas em 89,36% e a França, em 87,39%.
Essas diferenças são importantes porque os países europeus não têm a mesma capacidade de armazenamento, infraestrutura de importação nem acesso a terminais de GNL.
Em 8 de outubro, a Rede Europeia de Operadores de Sistemas de Transporte de Gás (ENTSOG) alertou que a Europa iniciava o inverno com níveis de armazenamento historicamente baixos.
Durante o inverno de 2025-2026, o gás armazenado cobriu aproximadamente 26% do consumo da União Europeia, proporção que demonstra a importância dessas reservas para enfrentar os meses de maior demanda.
No entanto, as autoridades europeias também apontaram que o sistema conta com infraestrutura suficiente para responder a diferentes cenários de consumo, graças à diversificação de fornecedores e à ampliação da capacidade de importação de GNL.
Portanto, as reservas reduzidas não significam que haja atualmente um desabastecimento generalizado, embora diminuam a margem de resposta a novas interrupções ou a temperaturas excepcionalmente baixas.
Interrupções no fornecimento de GNL pressionam o mercado internacional
A escalada dos preços também está relacionada aos problemas que afetam o fornecimento mundial de gás natural liquefeito.
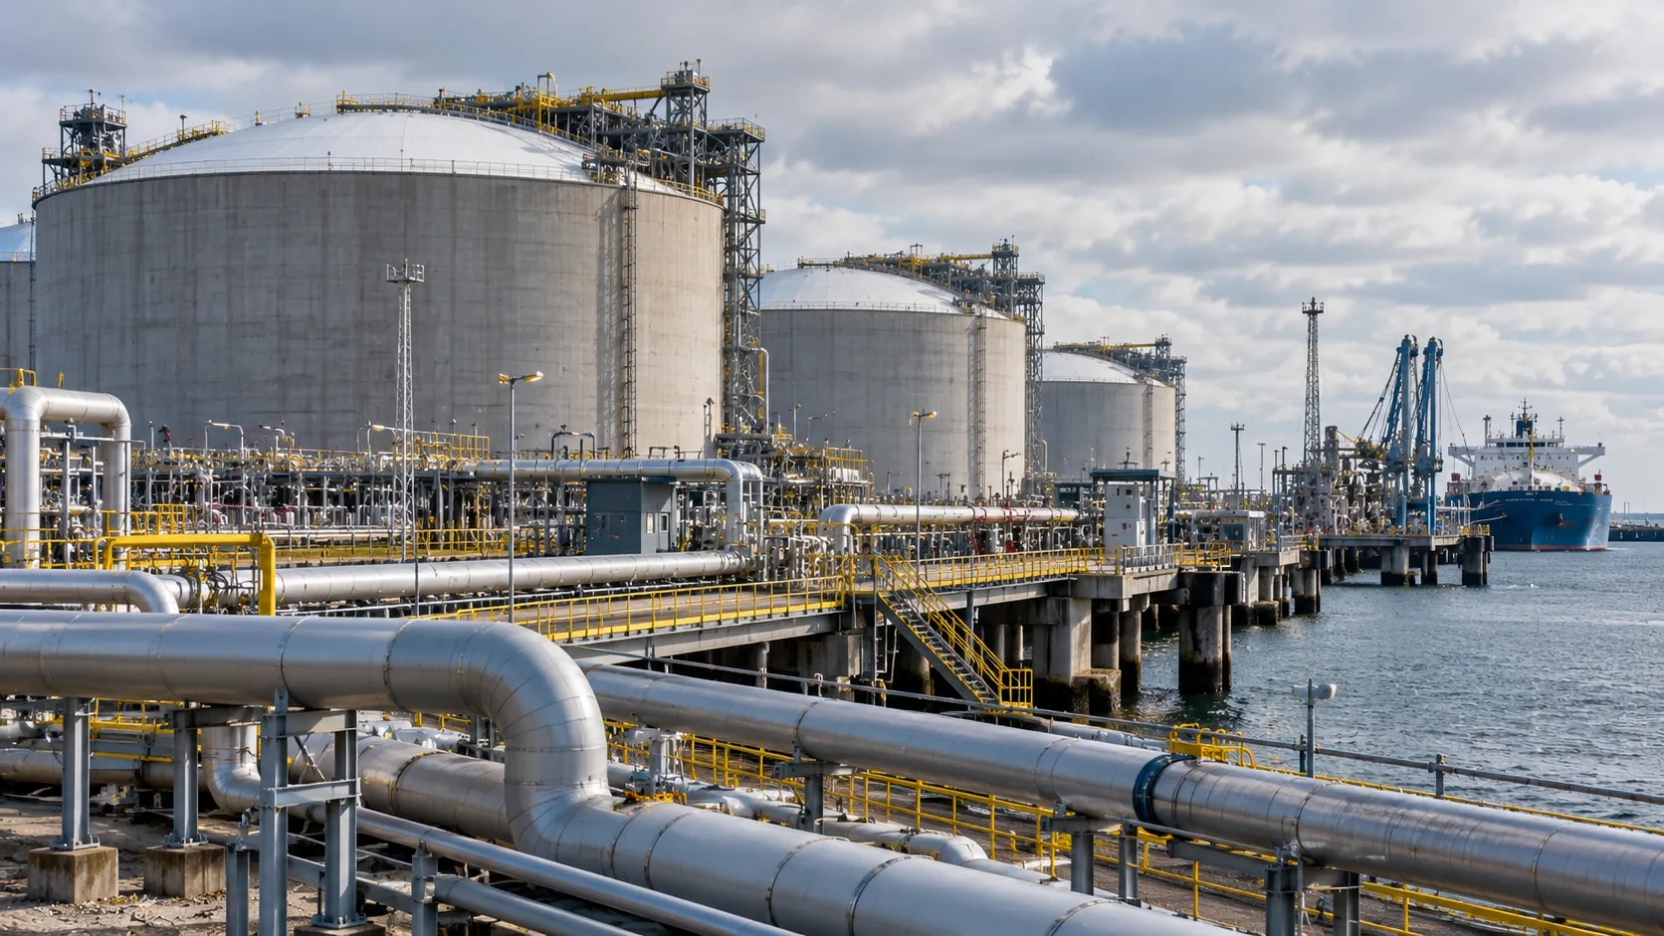
O conflito no Oriente Médio e as restrições ao tráfego marítimo pelo estreito de Ormuz limitaram as exportações do Catar e dos Emirados Árabes Unidos, dois participantes importantes do mercado internacional de GNL.
Antes dessas interrupções, os fornecimentos que passavam pela região representavam cerca de 20% das exportações mundiais de gás natural liquefeito.
Embora uma parcela importante dessas cargas tivesse como destino a Ásia, a menor disponibilidade afeta indiretamente a Europa, porque os dois mercados disputam a produção de outros fornecedores.
Estados Unidos, Canadá e Nigéria ampliaram suas exportações, mas esses volumes não eliminaram a pressão sobre o mercado internacional.
A situação leva os importadores europeus a disputar fornecimentos adicionais em um momento em que também precisam recompor suas reservas para enfrentar a temporada de aquecimento.
A isso se soma a dependência dos fluxos provenientes da Noruega e de outros fornecedores que abastecem o continente por gasodutos.
Impacto sobre a indústria, a mineração e a geração de energia elétrica
A alta do preço do gás afeta diretamente as indústrias que utilizam esse combustível como fonte de calor ou insumo de produção.
Entre as atividades expostas estão a fabricação de fertilizantes, a indústria química, a produção de vidro e cerâmica, a metalurgia e outros processos que exigem altas temperaturas.
Na mineração europeia, os efeitos podem ser sentidos tanto nas operações que consomem gás diretamente quanto nas plantas de processamento e refino que dependem da eletricidade adquirida no mercado.
O gás natural continua sendo utilizado na geração de eletricidade em muitos países europeus. Quando as usinas movidas a esse combustível definem o preço marginal do sistema, as variações nos custos podem se refletir no preço da eletricidade no mercado atacadista.
Isso pode afetar instalações industriais com alta demanda energética, especialmente quando seus contratos estão sujeitos às oscilações do mercado.
No entanto, o impacto concreto dependerá da matriz energética de cada país, dos mecanismos de formação de preços e dos contratos de fornecimento firmados pelas empresas.
No caso das residências, os aumentos também podem ser percebidos com atraso. As tarifas para consumidores costumam estar vinculadas a contratos de prazo determinado e não necessariamente refletem de imediato as mudanças diárias dos mercados atacadistas.
Europa enfrenta inverno com menos folga no setor energético
A evolução do mercado de gás nos próximos meses dependerá principalmente das temperaturas no inverno, da disponibilidade internacional de GNL, da operação dos gasodutos e do ritmo de consumo das reservas.
A análise mais recente da ENTSOG estima uma capacidade europeia de regaseificação próxima de 145.000 milhões de metros cúbicos por temporada de inverno. Essa infraestrutura permite compensar parcialmente o menor nível inicial de armazenamento, desde que haja cargas suficientes para importação.
No entanto, uma oferta limitada de GNL durante um inverno rigoroso pode reduzir as reservas a níveis consideravelmente inferiores aos atuais e dificultar sua reposição ao longo de 2027.
A Comissão Europeia mantém o monitoramento do mercado e considera que a região dispõe de ferramentas de segurança energética mais robustas do que durante a crise de 2022, graças à diversificação das fontes de fornecimento e à redução da demanda por gás.
O desafio imediato é garantir combustível suficiente para os meses mais frios sem provocar novos aumentos de custos que prejudiquem a competitividade industrial.
Com o gás novamente perto dos 90 euros por MWh, a Europa enfrenta uma pressão energética que vai além das tarifas de aquecimento e afeta a geração de eletricidade, a indústria e as cadeias produtivas que dependem de energia a preços competitivos.


