Danos a fundições no Golfo Pérsico e restrições ao transporte marítimo continuam afetando o abastecimento mundial. Embora os preços internacionais tenham recuado, os baixos estoques e os prêmios físicos elevados mostram que ainda há dificuldades para conseguir metal.
A crise no Oriente Médio continua afetando o mercado mundial de alumínio, depois que ataques a instalações industriais e restrições ao comércio marítimo no Golfo Pérsico comprometeram quase três milhões de toneladas de capacidade de produção anual. Em meados de outubro de 2026, as principais fundições afetadas avançavam em sua recuperação, mas a disponibilidade de metal continuava limitada, enquanto os estoques da Bolsa de Metais de Londres (LME) estavam nos níveis mais baixos em várias décadas.
As interrupções começaram nos primeiros meses do conflito regional e afetaram especialmente instalações nos Emirados Árabes Unidos e no Bahrein, dois importantes produtores de alumínio primário.
Embora o preço internacional do metal tenha se estabilizado perto de US$3.000 por tonelada e depois recuado para abaixo desse patamar, o comportamento dos mercados físicos mostra que as dificuldades de abastecimento não desapareceram.
As quase três milhões de toneladas correspondem à capacidade produtiva anual afetada, e não a uma quantidade equivalente de alumínio já fabricado ou armazenado que tenha sido perdida. A produção que efetivamente deixou de ser realizada depende do tempo em que as instalações ficarem paradas e da velocidade com que retomarem as operações.
Fundições do Golfo ainda não recuperaram a produção
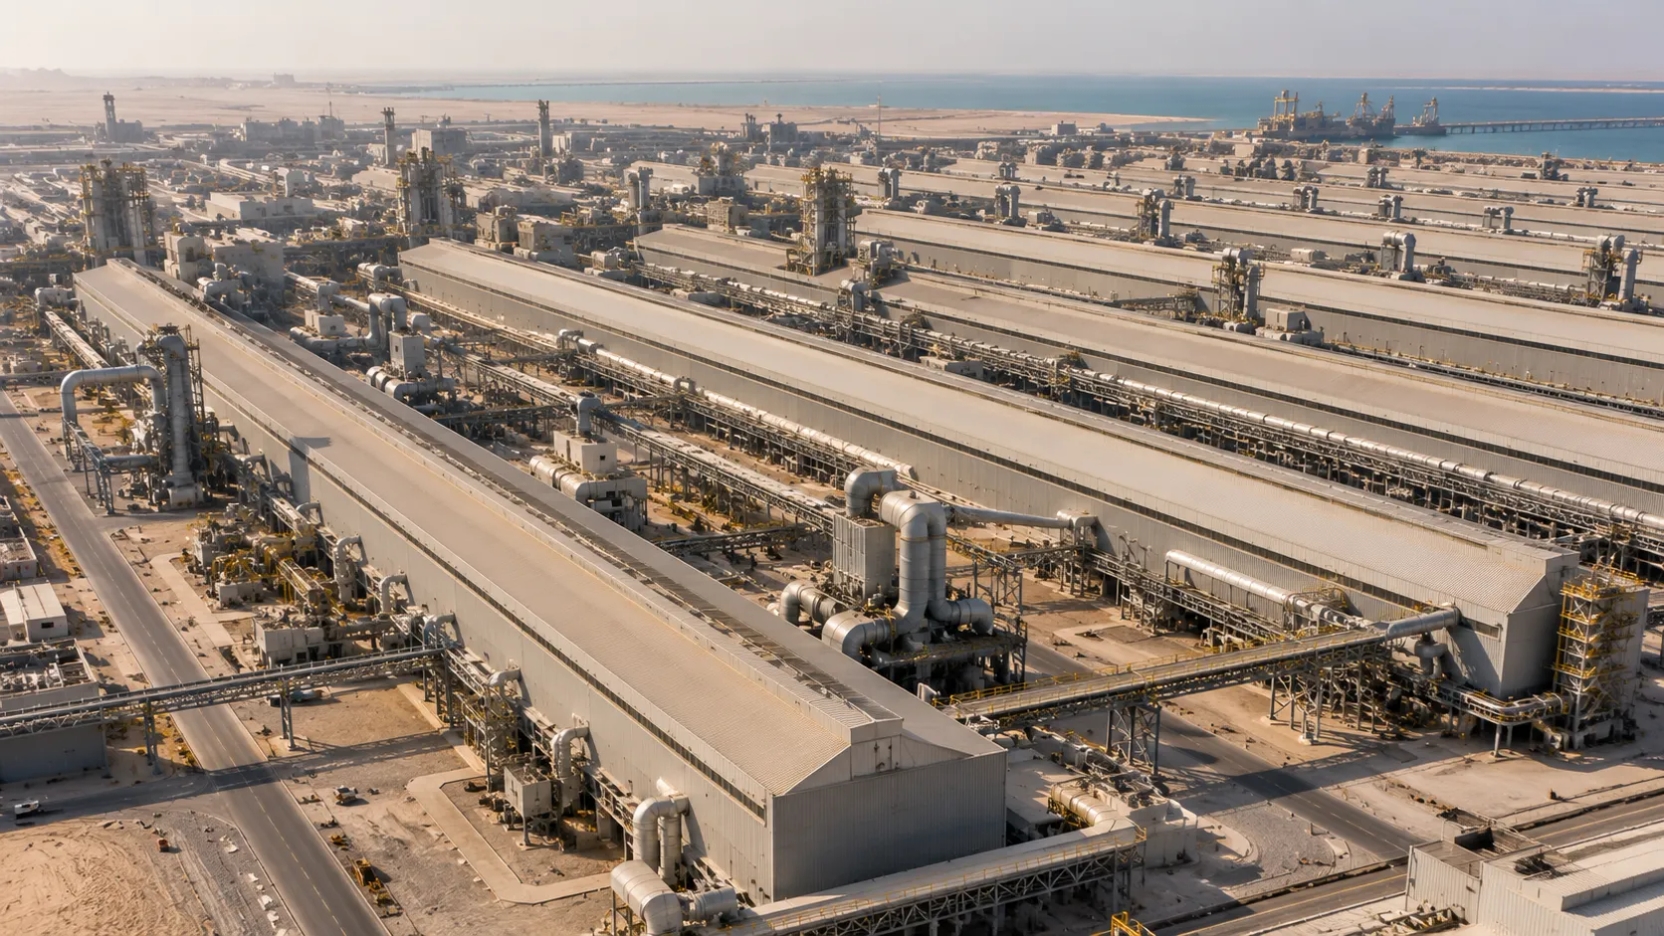
Um dos complexos mais afetados foi o de Al Taweelah, operado pela Emirates Global Aluminium (EGA) em Abu Dhabi, nos Emirados Árabes Unidos.
A instalação sofreu danos importantes em 28 de março de 2026, durante ataques iranianos à zona industrial de Khalifa Economic Zone Abu Dhabi, o que obrigou a empresa a interromper as operações de emergência.
O complexo é um dos principais polos de produção de alumínio da região e conta com 1.262 células de redução, utilizadas para transformar alumina em alumínio metálico.
A recuperação exige reparos na infraestrutura e o reinício gradual desses equipamentos, um processo complexo porque a produção de alumínio primário requer condições térmicas e elétricas estáveis.
No fim de agosto, a EGA havia conseguido reativar 315 de suas 1.262 células, o equivalente a 25% do total.
A empresa prevê recuperar o nível de produção anterior ao incidente no primeiro trimestre de 2027, embora o cumprimento dessa meta dependa dos reparos e da normalização das operações.
No Bahrein, a Aluminium Bahrain (Alba) também sofreu interrupções importantes.
A empresa interrompeu de forma controlada as linhas de redução 1, 2 e 3 durante março, o equivalente a 19% de sua capacidade produtiva, diante das dificuldades para garantir o fornecimento de matérias-primas pelo estreito de Ormuz.
Posteriormente, suas instalações também foram atingidas por ataques.
No segundo trimestre de 2026, a produção de alumínio acabado da Alba caiu 61% em relação ao mesmo período do ano anterior, para 155.469 toneladas.
Essas interrupções mostram como a crise afetou tanto as instalações industriais quanto as cadeias logísticas necessárias para mantê-las em funcionamento.
Produção regional caiu milhões de toneladas em termos anualizados
As estatísticas do International Aluminium Institute ajudam a dimensionar a magnitude das interrupções.
Entre fevereiro e maio, o ritmo de produção de alumínio primário no Golfo caiu cerca de 2,8 milhões de toneladas em termos anualizados.
Posteriormente, a atividade começou a se recuperar com a retomada gradual das instalações afetadas.
Em agosto, porém, a produção regional ainda correspondia a um ritmo anual de 3,5 milhões de toneladas, cerca de 2,6 milhões a menos que antes do início das hostilidades.
Isso significa que, apesar dos avanços registrados, a região continuava operando bem abaixo dos níveis anteriores.
A distinção entre produção anualizada e perdas acumuladas é importante. Uma queda de 2,6 milhões de toneladas em termos anualizados não significa que esse volume deixou de ser produzido efetivamente em um único mês.
Essa é uma medida que permite comparar o ritmo de produção observado com aquele que existiria se o nível de atividade fosse mantido por doze meses.
Preço do alumínio cai, mas conseguir metal continua mais caro
Um dos aspectos mais marcantes da crise é a diferença entre o comportamento dos preços internacionais e as condições reais de abastecimento.
Em 14 de outubro, o alumínio com vencimento em três meses na Bolsa de Metais de Londres era negociado pouco acima de US$3.000 por tonelada, praticamente no mesmo nível registrado no início de fevereiro, antes do conflito.
Depois, na semana encerrada em 16 de outubro, os preços recuaram para abaixo desse patamar, impulsionados pelas expectativas de recuperação da oferta.
No entanto, as empresas que precisam receber alumínio físico não pagam necessariamente apenas o preço divulgado pela LME.
Em muitas operações comerciais, é preciso acrescentar um prêmio regional, que reflete fatores como disponibilidade, localização, condições de entrega e custos associados ao abastecimento.
Na Europa, o prêmio pelo alumínio com direitos de importação pagos era de aproximadamente US$559 por tonelada em meados de outubro, o dobro do nível observado no fim de fevereiro.
Nos Estados Unidos, o prêmio do Meio-Oeste estava em torno de US$2.312 por tonelada acima do preço de referência da LME.
Neste último caso, uma parte importante da diferença se deve às tarifas de 50% impostas pelos Estados Unidos sobre as importações de alumínio, por isso ela não pode ser atribuída exclusivamente à crise no Oriente Médio.
No Japão, os compradores negociaram um prêmio de US$255 por tonelada para o quarto trimestre, 35% inferior ao do trimestre anterior, mas ainda acima dos US$200 registrados no início do conflito.
Essas diferenças mostram que o preço internacional de referência, por si só, não reflete o custo final para os consumidores industriais.
Estoques de alumínio caem ao menor nível do século
Outro indicador relevante é a disponibilidade de metal armazenado nos depósitos associados à Bolsa de Metais de Londres.
Em meados de outubro, os estoques registrados somavam aproximadamente 238.625 toneladas, o nível mais baixo neste século XXI.
Uma parcela importante do metal disponível era de origem russa, o que pode reduzir seu apelo comercial para determinados compradores ocidentais.
Os estoques armazenados fora do sistema de garantias da LME, mas incluídos em suas estatísticas de estoques externos, também haviam diminuído.
Essa categoria somava cerca de 73.509 toneladas, o menor nível desde que essas informações começaram a ser divulgadas, em 2020.
A redução dos estoques se deve, entre outros fatores, aos elevados incentivos econômicos para retirar o metal dos depósitos e direcioná-lo a mercados onde os compradores estão dispostos a pagar prêmios maiores.
Embora esses estoques não representem todo o metal disponível no mundo, sua queda indica a redução de um dos mecanismos habituais para responder rapidamente a problemas de abastecimento.
O mercado também registrou tensões nos contratos de entrega imediata, outro sinal de que conseguir alumínio no curto prazo pode ser mais difícil do que garantir o fornecimento para datas futuras.
China e Indonésia ajudam a compensar a queda na produção
A relativa estabilidade dos preços internacionais se explica, em parte, pela resposta de outros grandes atores do mercado.
A China aumentou as exportações de ligas e produtos semielaborados de alumínio, enquanto a Indonésia continua ampliando a produção primária com a entrada em operação de novas fundições.
Entre janeiro e agosto de 2026, as exportações chinesas de ligas somaram aproximadamente 349.000 toneladas, quase o dobro do volume registrado no mesmo período do ano anterior.
Nesses oito meses, as exportações de produtos semielaborados, como placas, folhas e tiras, aumentaram em 774.000 toneladas, chegando a 4,46 milhões de toneladas.
A China mantém restrições tributárias que dificultam as exportações de alumínio primário, por isso uma parcela importante de sua contribuição ao mercado internacional se dá por meio de produtos transformados.
A Indonésia, por sua vez, exportou aproximadamente 114.000 toneladas de alumínio primário em julho, um recorde mensal para o país.
Parte desse fornecimento começou a ser distribuída para diferentes destinos na Ásia, na Europa e nos Estados Unidos.
No entanto, as exportações adicionais não necessariamente substituem, de forma direta, todos os tipos de alumínio que deixaram de ser produzidos no Golfo.
Os consumidores industriais precisam de ligas, formatos, certificações e condições de entrega específicos, fatores que podem limitar a substituição imediata de fornecedores.
Consequências para a indústria mundial
O alumínio é um material fundamental para setores como construção, transporte, embalagens, fabricação de máquinas e infraestrutura elétrica.
Seu baixo peso, sua resistência à corrosão e sua capacidade de conduzir eletricidade fazem dele um insumo importante para diversas cadeias industriais.
Quando a disponibilidade de metal primário diminui, os fabricantes podem enfrentar custos de aquisição mais altos, prazos de entrega mais longos ou a necessidade de buscar fornecedores alternativos.
As indústrias que trabalham com margens reduzidas ou precisam de ligas específicas podem ser particularmente sensíveis a essas variações.
A situação também pode afetar fabricantes de cabos elétricos, componentes para veículos, estruturas industriais e produtos usados em projetos de infraestrutura.
No entanto, o impacto varia conforme as condições contratuais, os estoques próprios e a exposição de cada empresa aos fornecedores do Golfo.
Não há informações suficientes para atribuir consequências industriais específicas no Chile exclusivamente a essas interrupções.
Mercado prevê recuperação da oferta em 2027
Apesar das restrições atuais, algumas consultorias internacionais projetam que o mercado pode passar de um déficit em 2026 para um superávit em 2027.
A CRU estima um excedente mundial de aproximadamente 1,4 milhão de toneladas em 2027, ante um déficit estimado em 711.000 toneladas em 2026.
Esse cenário considera uma recuperação significativa da produção no Oriente Médio e o aumento da capacidade instalada na Indonésia.
A Wood Mackenzie mantém uma perspectiva mais moderada e projeta um superávit próximo de 500.000 toneladas, enquanto o Bank of America estima um excedente de aproximadamente 239.000 toneladas.
As diferenças refletem a incerteza quanto à velocidade de recuperação das fundições, à entrada em operação de novas instalações e ao comportamento da demanda industrial.
As projeções também não garantem uma queda imediata dos prêmios regionais, pois a disponibilidade física depende das rotas comerciais, dos custos logísticos e das características do metal necessário.
Por enquanto, o mercado global de alumínio apresenta duas realidades simultâneas: os preços de referência recuaram diante das expectativas de aumento da oferta no futuro, mas as interrupções na produção, os estoques baixos e os altos custos de entrega continuam pressionando o abastecimento físico.
A recuperação das fundições do Golfo Pérsico e a normalização do transporte marítimo serão fatores decisivos para determinar quando essas restrições começarão a diminuir de forma sustentada.


