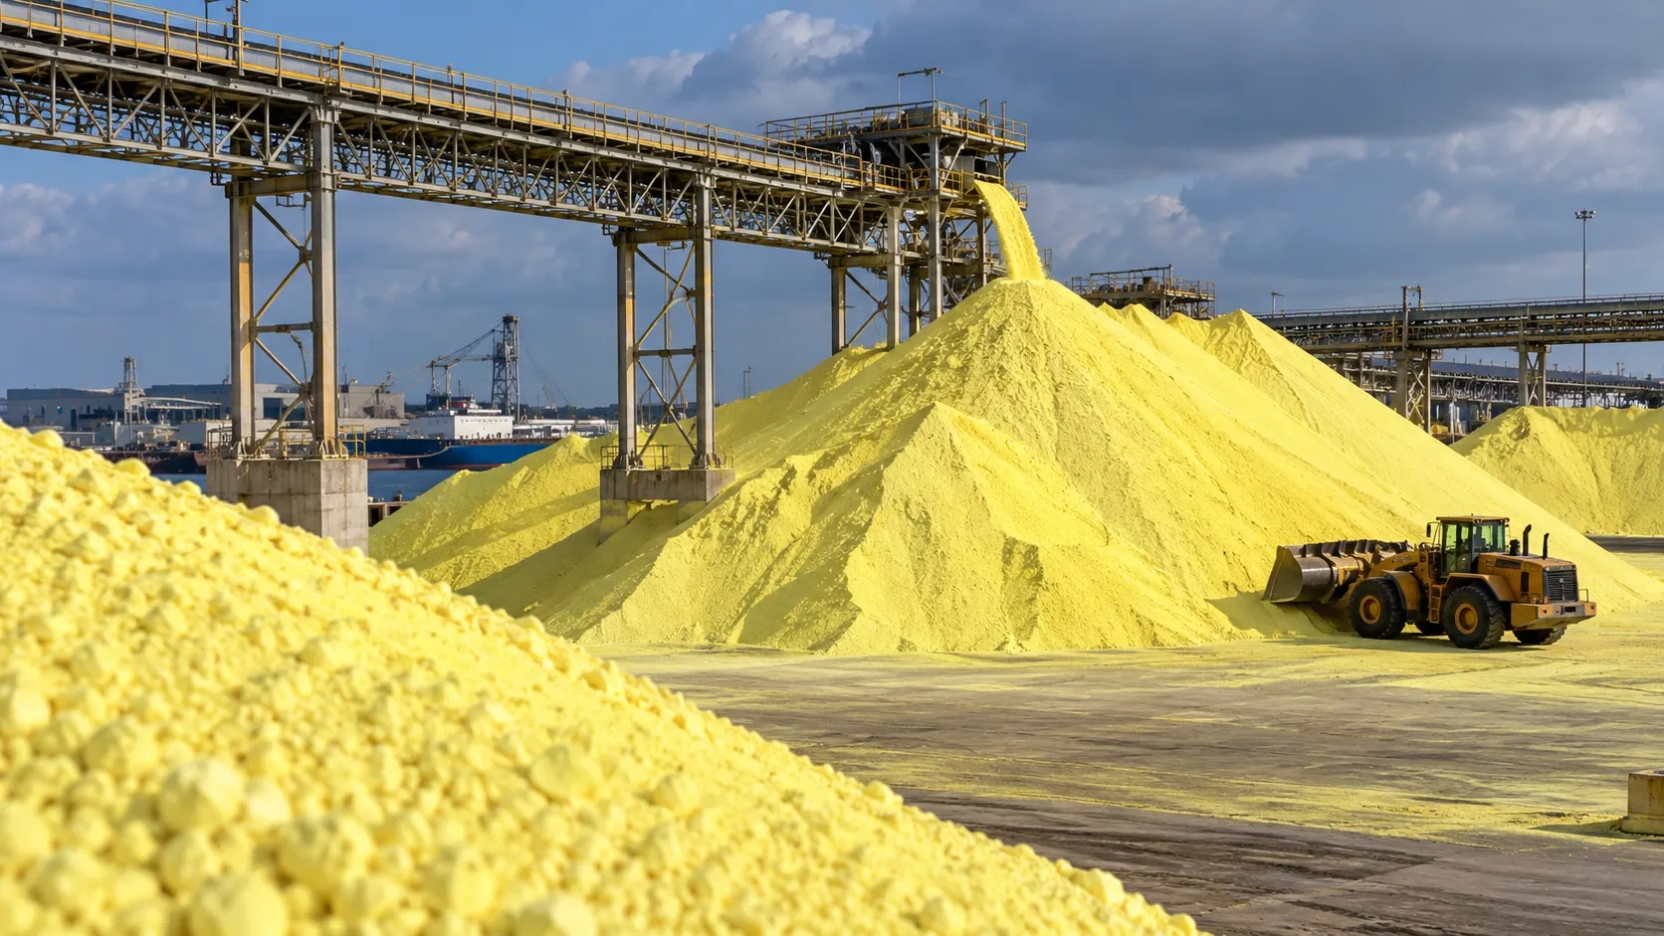
A escassez internacional desse insumo essencial à fabricação de ácido sulfúrico levou os preços a níveis extraordinários. A crise afeta a produção de cobre, níquel e fertilizantes fosfatados, enquanto restrições comerciais e conflitos no Oriente Médio mantêm o abastecimento global sob pressão.
A escassez internacional de enxofre atravessa uma das maiores crises de abastecimento dos últimos anos, depois que os preços superaram US$1.000 por tonelada em algumas operações durante 2026, ante valores inferiores a US$100 em 2024 e referências entre US$100 e US$200 em etapas anteriores da escalada. A forte valorização dessa matéria-prima, utilizada na produção de ácido sulfúrico, intensificou a disputa entre mineradoras e fabricantes de fertilizantes, dois setores que dependem de sua disponibilidade para manter as operações. Embora alguns mercados tenham começado a registrar correções de preços em outubro, as cotações continuam muito acima dos níveis históricos recentes.
Por que o enxofre se tornou um insumo estratégico
Ao contrário do cobre, do ouro ou do petróleo, o enxofre recebe relativamente pouca atenção fora dos mercados industriais. Sua disponibilidade, no entanto, é fundamental para inúmeras atividades produtivas.
A maior parte do enxofre comercial é obtida como subproduto do processamento de petróleo e gás natural. Depois, pode ser transformada em ácido sulfúrico, um dos produtos químicos mais utilizados pela indústria mundial.
Na mineração, o ácido sulfúrico é usado na lixiviação de minérios de cobre, processo que dissolve os componentes aproveitáveis do minério para recuperar o metal.
Ele também é indispensável em determinadas operações de processamento de níquel, especialmente nas que utilizam lixiviação ácida sob alta pressão, conhecida como HPAL.
Na agricultura, o enxofre permite fabricar ácido sulfúrico para transformar rocha fosfática em ácido fosfórico, matéria-prima necessária à produção de fertilizantes como o fosfato monoamônico (MAP) e o fosfato diamônico (DAP).
Essa relação explica por que uma alteração no fornecimento de enxofre pode se estender das operações de mineração à produção agrícola.
O problema é que a oferta não pode ser ampliada rapidamente para atender a um aumento da demanda. Como o enxofre é principalmente um subproduto da indústria de hidrocarbonetos, sua disponibilidade depende, em grande medida, das operações de refino e processamento de gás.
Conflito no Oriente Médio provocou crise de abastecimento
A escalada se intensificou em 2026, quando o conflito militar envolvendo o Irã e as interrupções no transporte marítimo pelo estreito de Ormuz alteraram as rotas tradicionais de abastecimento.
O golfo Pérsico concentra uma parcela significativa do comércio internacional de enxofre. Antes das interrupções, cerca de 47% das exportações marítimas mundiais passavam por rotas afetadas pelas restrições em Ormuz, segundo estimativas da S&P Global.
Essa concentração transformou as dificuldades logísticas da região em um problema para compradores da Ásia, das Américas e da África.
Às restrições marítimas somaram-se medidas comerciais de outros países produtores, entre eles Rússia e China, que buscaram proteger seus mercados internos e garantir a disponibilidade de matérias-primas estratégicas.
Com isso, os compradores passaram a buscar cargas alternativas no Canadá, nos Estados Unidos e em outros mercados, aumentando a pressão sobre a oferta disponível e elevando os custos de transporte.
A dimensão da alta ficou evidente em uma análise publicada em agosto por pesquisadores da Universidade de Illinois, que registraram que o enxofre passou de cotações inferiores a US$100 por tonelada em 2024 para níveis superiores a US$1.000 em 2026.
No entanto, o mercado começou a dar sinais de correção em outubro.
As referências contratuais do mês ficaram em US$835 por tonelada para o Catar, US$820 para o Kuwait e US$890 para Abu Dhabi, na modalidade FOB, ou seja, sem incluir o transporte marítimo até o país comprador.
Esses valores representam quedas de US$45 a US$70 por tonelada em relação a setembro. Os preços das cargas entregues nos mercados importadores podem ser maiores devido ao frete e a outros custos associados.
A moderação se deve, em parte, à maior disponibilidade de algumas cargas e à resistência de compradores industriais, que consideram os preços atuais muito elevados. Ainda assim, permanece o risco de novas interrupções.
Mineradoras disputam enxofre com o setor de fertilizantes
Um dos efeitos mais relevantes da crise é a crescente disputa pelas cargas disponíveis.
As operações de cobre e níquel precisam garantir o fornecimento de ácido sulfúrico para determinados processos metalúrgicos. Ao mesmo tempo, fabricantes de fertilizantes fosfatados precisam de grandes quantidades do mesmo produto químico para transformar minerais fosfatados em nutrientes agrícolas.
Quando a oferta diminui, os dois setores passam a disputar matérias-primas e capacidade logística.
A situação é especialmente complexa para os fabricantes de fertilizantes, cujas margens dependem dos preços agrícolas e da capacidade dos produtores de absorver custos mais altos.
Em maio, a empresa americana Mosaic anunciou interrupções temporárias de atividades no Brasil devido às dificuldades de abastecimento e à alta do preço do enxofre. As medidas envolveram operações em Catalão, no estado de Goiás, e em Tapira, em Minas Gerais.
A companhia também havia ajustado as atividades de suas unidades nos Estados Unidos para limitar a necessidade de compras adicionais de enxofre.
O impacto econômico pode ser considerável. A Mosaic estimou que a fabricação de dez toneladas de fertilizantes MAP ou DAP exige aproximadamente quatro toneladas de enxofre.
Isso significa que, nessa proporção de consumo, um aumento de US$100 por tonelada de enxofre pode representar cerca de US$40 a mais em matéria-prima para cada tonelada de fertilizante produzida, sem considerar outros custos nem possíveis mecanismos de proteção contra oscilações de preços.
O níquel é um dos metais mais expostos
A indústria do níquel enfrenta uma pressão específica, sobretudo na Indonésia, um dos principais polos mundiais de produção do metal.
As unidades que utilizam a tecnologia HPAL precisam de grandes quantidades de ácido sulfúrico para processar minérios lateríticos.
Em uma análise setorial realizada em julho, especialistas do mercado estimaram que determinadas operações HPAL podem precisar de aproximadamente dez toneladas de enxofre para cada tonelada de níquel produzida.
Nessa proporção técnica, um aumento de US$100 por tonelada de enxofre pode elevar em cerca de US$1.000 o custo de produção por tonelada de níquel.
O impacto efetivo depende da configuração de cada unidade, de sua eficiência, dos contratos de fornecimento e da disponibilidade de insumos alternativos.
No terceiro trimestre de 2026, os preços de referência do enxofre granulado entregue na Indonésia oscilaram entre US$970 e US$1.100 por tonelada, segundo avaliações da Platts.
Esses níveis pressionam especialmente as operações que enfrentam, ao mesmo tempo, preços mais baixos do níquel e custos maiores de processamento.
Quais podem ser as consequências para a mineração chilena
O Chile está particularmente exposto às restrições no mercado internacional de ácido sulfúrico.
O produto é fundamental para as operações de lixiviação de cobre, especialmente as que processam minérios oxidados e produzem cátodos por meio de extração por solventes e eletro-obtenção.
A Comissão Chilena do Cobre (Cochilco) identificou historicamente um déficit no mercado nacional de ácido sulfúrico, uma vez que a demanda das operações de mineração supera a oferta disponível da indústria local.
Essa diferença obriga o país a recorrer a importações.
Antes das restrições comerciais de 2026, a China respondia por aproximadamente 37% das importações chilenas de ácido sulfúrico, o que fazia do país asiático um fornecedor relevante para as operações nacionais.
A redução dos embarques chineses e as dificuldades de abastecimento internacional aumentaram a preocupação com a disponibilidade futura do insumo.
Embora o preço do enxofre elementar não corresponda diretamente ao do ácido sulfúrico, os dois mercados têm uma estreita relação industrial. O encarecimento do primeiro pode elevar os custos de produção do segundo, dependendo da tecnologia empregada e das condições comerciais.
Para as mineradoras chilenas, as principais variáveis são o preço do ácido entregue na operação, a disponibilidade de contratos de fornecimento e a continuidade logística dos embarques.
Uma restrição prolongada pode encarecer a produção de cobre por lixiviação e levar algumas operações a ajustar seus planos de abastecimento. No entanto, não há evidências suficientes para atribuir uma queda generalizada da produção chilena exclusivamente ao encarecimento do enxofre.
O impacto pode chegar aos alimentos
A crise também preocupa os mercados agrícolas, devido à importância dos fertilizantes fosfatados para manter a produtividade de diversas culturas.
O aumento dos custos pode levar os fabricantes a reduzir a produção, repassar parte do encarecimento aos clientes ou interromper temporariamente as operações que operam com margens negativas.
Em agosto, pesquisadores da Universidade de Illinois registraram que os preços do fertilizante DAP no cinturão agrícola dos Estados Unidos haviam subido de aproximadamente US$700 por tonelada, no início de 2026, para cerca de US$850 ao longo do ano.
O encarecimento dos fertilizantes pode elevar os custos agrícolas e alterar as decisões de aplicação de nutrientes. Se as restrições persistirem, também poderá afetar a produção de determinadas culturas e contribuir para pressionar os preços dos alimentos.
No entanto, uma alta do enxofre não se traduz automaticamente em um aumento proporcional dos preços dos alimentos. O resultado depende de vários fatores, entre eles os estoques, os contratos comerciais, os preços internacionais das culturas e as condições climáticas.
Mercado enfrenta cenário de grande incerteza
Em outubro, o mercado internacional começou a apresentar uma situação aparentemente contraditória: os preços recuaram em relação aos picos, mas as restrições estruturais de oferta ainda não foram superadas.
O aumento de alguns embarques do Oriente Médio e a menor disposição dos compradores para pagar preços extraordinários favoreceram a correção dos preços.
No entanto, o abastecimento continua sujeito a interrupções no transporte marítimo, restrições comerciais e mudanças na produção das refinarias de petróleo e das unidades de processamento de gás.
Para a mineração, os próximos meses serão decisivos para avaliar se a normalização dos embarques permitirá reduzir os custos de produção ou se será necessário garantir novas fontes de abastecimento.
Já os fabricantes de fertilizantes terão de tomar decisões de compra e produção para as próximas safras agrícolas.
A evolução do enxofre ao longo de 2026 mostra como uma matéria-prima pouco visível pode se tornar decisiva para duas cadeias produtivas essenciais: a extração de metais e a fabricação de fertilizantes usados na produção de alimentos.


