Entre janeiro e setembro de 2026, foram comercializados 14.837 veículos plug-in, enquanto a alta da gasolina e do diesel acelera a transição para novas tecnologias. O movimento também abre oportunidades para o cobre, o lítio e a infraestrutura energética.
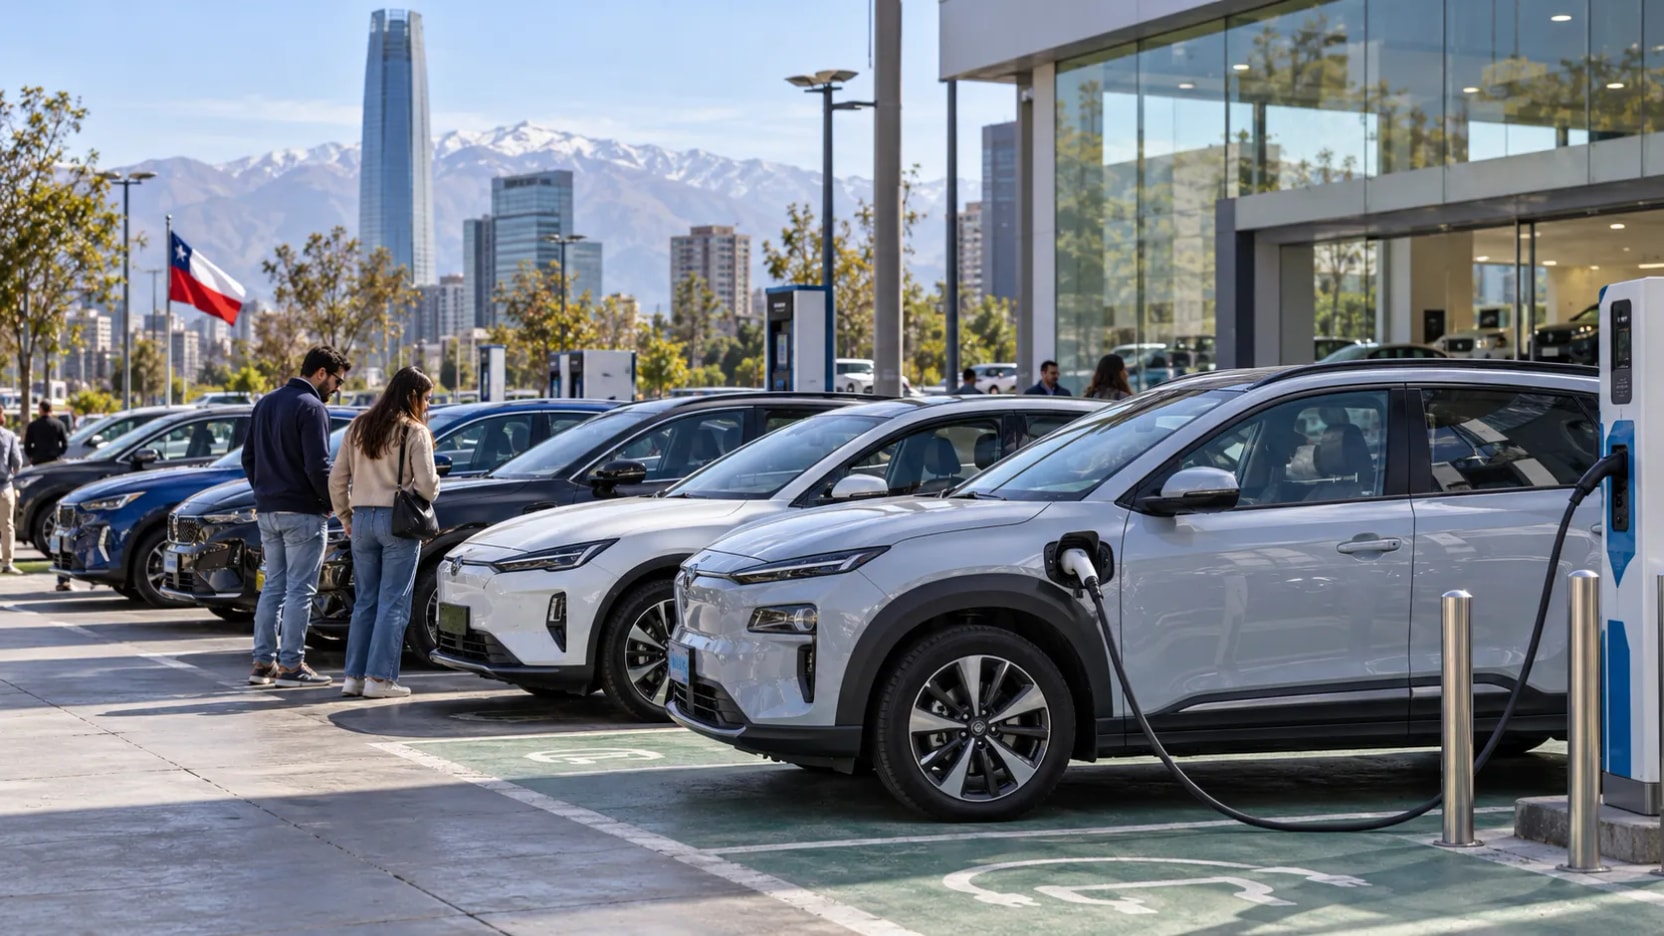
O mercado chileno de veículos elétricos e híbridos plug-in bateu um novo recorde nos primeiros nove meses de 2026, com 14.837 unidades comercializadas e crescimento de 144,6% em relação ao mesmo período do ano anterior. A alta dos preços da gasolina e do diesel se tornou um dos principais fatores que impulsionam a demanda por tecnologias de transporte mais eficientes, em um processo que começa a transformar as decisões de compra dos consumidores e as perspectivas da eletromobilidade no Chile.
Em setembro, foram vendidos 2.135 veículos plug-in, alta de 152,1% em relação ao mesmo mês do ano anterior. O resultado consolida a expansão observada desde março e mostra que a eletrificação do transporte mantém um ritmo de crescimento superior ao do mercado automotivo tradicional.
Os veículos totalmente elétricos e os híbridos plug-in já representam 6,3% das vendas acumuladas de automóveis novos leves e médios em 2026, ante 2,8% ao fim de 2025.
Embora ainda tenham participação minoritária, o avanço reflete uma mudança gradual no mercado nacional, onde o custo de operação começa a ganhar mais importância em relação ao preço inicial de compra.
A alta da gasolina acelera a eletromobilidade
O preço dos combustíveis se tornou um fator determinante para explicar o crescimento das vendas de veículos eletrificados.
Desde março, os aumentos da gasolina e do diesel elevaram em cerca de 30%, em média, os gastos das famílias com combustíveis, segundo estimativa setorial usada para analisar o comportamento do mercado.
Esse cenário está mudando a comparação econômica entre os veículos convencionais e os que utilizam eletricidade de forma parcial ou integral.
Para os consumidores que fazem deslocamentos frequentes, o gasto com energia se torna uma variável importante na hora de avaliar a compra de um automóvel.
No entanto, a economia efetiva depende de fatores como o preço da eletricidade, a disponibilidade de pontos de recarga, a quilometragem anual, o tipo de veículo e as condições de financiamento.
A chegada de novos modelos também contribuiu para o crescimento do segmento, ampliando as opções disponíveis e intensificando a concorrência.
Esse desempenho contrasta com o do mercado automotivo chileno em geral, que acumulou crescimento de apenas 2,3% entre janeiro e setembro, com a venda de 237.181 veículos novos leves e médios.
A diferença mostra que as tecnologias eletrificadas estão ganhando participação em um mercado que avança em ritmo bem mais lento.
Os números por trás do recorde de 2026
O crescimento da eletromobilidade não se concentra em uma única tecnologia. Veículos totalmente elétricos, híbridos plug-in e sistemas híbridos convencionais registram aumentos expressivos.
Os automóveis totalmente elétricos somaram 1.307 unidades vendidas em setembro, alta de 183,5% em relação ao mesmo mês de 2025.
Entre janeiro e setembro, o segmento acumulou 8.209 veículos comercializados, com expansão de 112% em relação ao mesmo período do ano anterior.
Já os híbridos plug-in tradicionais chegaram a 5.665 unidades nos primeiros nove meses, enquanto os elétricos plug-in de autonomia estendida somaram outras 963 unidades.
Juntas, essas duas tecnologias acumularam 6.628 veículos, com crescimento de 202,1%.
|
Tecnologia |
Vendas de janeiro a setembro de 2026 |
|---|---|
|
Elétricos a bateria (BEV) |
8.209 |
|
Híbridos plug-in (PHEV) |
5.665 |
|
Elétricos plug-in de autonomia estendida (P-REEV) |
963 |
|
Híbridos convencionais e de autonomia estendida não plug-in (HEV + REEV) |
11.586 |
|
Micro-híbridos (MHEV) |
19.443 |
|
Total de veículos de emissão zero e baixa emissão |
45.866 |
As vendas acumuladas de híbridos convencionais e de autonomia estendida não plug-in cresceram 61,3%, enquanto as de micro-híbridos avançaram 74%.
Essa diferença é importante porque nem todas as tecnologias consideradas de baixa emissão usam eletricidade da mesma forma.
Os veículos totalmente elétricos dependem exclusivamente de baterias, enquanto os híbridos plug-in combinam eletricidade e motores a combustão. Já os micro-híbridos usam sistemas elétricos de apoio e não permitem rodar exclusivamente com eletricidade, como um carro a bateria.
Cobre e lítio ganham destaque na transformação do transporte
A aceleração das vendas de veículos eletrificados tem implicações que vão além do mercado automotivo.
Para o Chile, maior produtor mundial de cobre e um dos principais atores na produção de lítio, a expansão dessas tecnologias representa uma oportunidade ligada à demanda internacional por minerais usados na transição energética.
O cobre tem papel fundamental em motores elétricos, fiação, sistemas de potência, componentes eletrônicos e redes de recarga.
A infraestrutura necessária para ampliar a eletromobilidade também exige investimentos em distribuição de energia, transformadores, conexões e equipamentos para abastecer os novos pontos de recarga.
O lítio, por sua vez, é usado em diversas tecnologias de baterias recarregáveis adotadas por carros elétricos.
No entanto, a demanda efetiva por cada mineral depende da composição das baterias, da evolução tecnológica e das características dos veículos.
Nem todos os automóveis eletrificados usam a mesma quantidade de cobre, e nem todas as baterias contêm os mesmos materiais.
Por essa razão, o crescimento das vendas é um sinal favorável para as cadeias industriais relacionadas, mas não permite concluir automaticamente que houve um aumento equivalente no consumo de minerais.
A relevância estratégica para o Chile está principalmente na expansão internacional desses mercados, em que a fabricação de veículos, baterias e sistemas de recarga pode contribuir para sustentar a demanda por matérias-primas.
A mineração chilena enfrenta sua própria transição energética
O avanço da eletromobilidade também se aplica à indústria de mineração do país.
As mineradoras buscam reduzir o consumo de combustíveis fósseis em veículos de apoio, no transporte interno, em máquinas e em determinados processos operacionais.
Em operações de grande escala, o diesel representa uma parcela relevante dos custos e das emissões diretas da atividade.
A eletrificação oferece alternativas para reduzir a dependência de combustíveis líquidos, especialmente em veículos leves, frotas de serviço e equipamentos que podem operar com sistemas de recarga disponíveis na mina.
No entanto, as exigências da mineração são diferentes das do transporte urbano.
Condições como altitude, temperatura, poeira, autonomia, disponibilidade de energia e continuidade operacional impõem desafios técnicos específicos.
No caso dos grandes caminhões de mineração, a adoção de sistemas elétricos ou de tecnologias alternativas exige soluções que mantenham elevados níveis de produtividade e segurança.
O desenvolvimento de baterias, motores e sistemas de potência também abre espaço para empresas fornecedoras especializadas em manutenção, automação, infraestrutura elétrica e gestão de energia.
Para a mineração chilena, essas mudanças fazem parte de uma transformação mais ampla, voltada a melhorar a eficiência operacional e reduzir as emissões.
Infraestrutura de recarga e custos continuam sendo desafios
Apesar do crescimento registrado em 2026, o Chile ainda está nos estágios iniciais da adoção em larga escala de veículos plug-in.
A participação acumulada de 6,3% representa um avanço expressivo em relação a 2025, mas ainda está abaixo da meta de atingir 20% de participação até 2030.
Entre os principais desafios estão a disponibilidade de infraestrutura pública de recarga, a distribuição dos carregadores pelo território, o custo de aquisição dos veículos e as condições de acesso ao financiamento.
A experiência de uso também depende da possibilidade de recarga em residências, edifícios, locais de trabalho ou estabelecimentos comerciais.
Nas regiões mineradoras do norte, as longas distâncias entre centros urbanos, rotas produtivas e operações industriais tornam especialmente importante o planejamento de pontos de recarga elétrica.
A expansão dessa infraestrutura deverá ser coordenada com a capacidade das redes de distribuição e com o aumento da demanda por eletricidade.
Além disso, o benefício ambiental da eletrificação pode ser maior quando a energia utilizada vem de fontes renováveis — um aspecto relevante para o Chile, diante do desenvolvimento da energia solar e eólica nos últimos anos.
O mercado de 2026 antecipa mudanças no transporte, na energia e na mineração
Os números acumulados até setembro mostram que a eletromobilidade está deixando de depender exclusivamente do interesse por novas tecnologias e passando a responder também a fatores econômicos concretos.
A alta dos preços dos combustíveis, a maior oferta de modelos e a concorrência entre fabricantes estão acelerando as decisões de compra.
No entanto, para manter esse crescimento, será necessário melhorar a infraestrutura, ampliar o acesso ao financiamento e criar condições que facilitem a adoção de veículos elétricos fora dos principais centros urbanos.
Para o Chile, o fenômeno tem uma dimensão adicional: a expansão mundial da eletromobilidade fortalece as perspectivas de consumo de cobre e lítio, enquanto o mercado interno começa a criar novas demandas por energia, redes e serviços tecnológicos.
O recorde de 14.837 veículos plug-in vendidos entre janeiro e setembro confirma uma transformação do mercado automotivo chileno. Seu alcance futuro dependerá tanto do comportamento dos preços dos combustíveis quanto da capacidade do país de ampliar a infraestrutura elétrica.
Nesse processo, mineração, energia e transporte estarão cada vez mais interligados, criando oportunidades para fornecedores, fabricantes de equipamentos, empresas de energia elétrica e produtores de minerais estratégicos.


